Domain schweizer-telefonbuch.de kaufen?
Wir ziehen mit dem Projekt
schweizer-telefonbuch.de um.
Sind Sie am Kauf der Domain
schweizer-telefonbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schweizer-telefonbuch.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Wie kann ich mein Unternehmen in das örtliche Telefonbuch eintragen lassen? Wo finde ich Informationen über Telefonnummern und Adressen im Telefonbuch?
1. Um Ihr Unternehmen in das örtliche Telefonbuch einzutragen, kontaktieren Sie den Verlag des Telefonbuchs und fragen nach den Eintragungsmöglichkeiten. 2. Informationen über Telefonnummern und Adressen im Telefonbuch finden Sie im Internet auf der Website des Verlags oder durch einen Anruf beim Kundenservice. 3. Stellen Sie sicher, dass alle relevanten Informationen zu Ihrem Unternehmen korrekt und aktuell sind, um potenzielle Kunden zu erreichen. **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
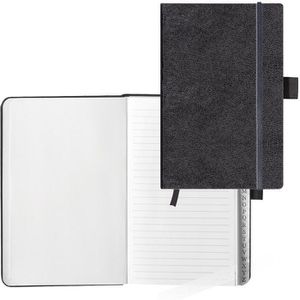
Herlitz Telefonbuch 10791010, A6, Register A - Z, schwarzMerkmale: Format: A6 Material Einband: Kunstleder weitere Produktinformationen: Farbe: schwarz Register: A-Z Maße: 11 x 15 cm (BxH) sonstiges: Einband mit Schlaufe für Stift, Gummiband zum Verschluss, innen mit Falttasche, holzfreies, cremefarbenes Papier, 120 Seiten9,22 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter



-
Weiß die Auskunft mehr als das Telefonbuch?
Die Auskunft kann in der Regel mehr Informationen liefern als das Telefonbuch, da sie Zugriff auf eine größere Datenbank hat. Sie kann beispielsweise auch Handynummern oder Adressen von Privatpersonen liefern, die im Telefonbuch nicht verzeichnet sind. Allerdings kann es auch vorkommen, dass nicht alle Informationen in der Auskunft verfügbar sind, da nicht alle Personen dort registriert sind. **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Kennt die Auskunft Nummern, die nicht im Telefonbuch stehen?
Die Auskunft kennt in der Regel keine Nummern, die nicht im Telefonbuch stehen. Ihre Aufgabe besteht darin, Informationen über Telefonnummern bereitzustellen, die im Telefonbuch verzeichnet sind. Wenn eine Nummer nicht im Telefonbuch steht, kann die Auskunft möglicherweise keine Informationen dazu liefern. **
Wie kann ich meine Kontaktdaten im Telefonbuch aktualisieren lassen?
Du kannst deine Kontaktdaten im Telefonbuch aktualisieren lassen, indem du deinen Telefonanbieter kontaktierst und die Änderungen mitteilst. Alternativ kannst du auch online auf der Webseite des Telefonanbieters deine Daten aktualisieren. Stelle sicher, dass du alle relevanten Informationen wie Name, Adresse und Telefonnummer korrekt angibst. **
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Veloflex Ersatzeinlagen 5358000, Adressen, A5, für Telefonbuch, mit 6-fach Lochung, 25 BlattKarton-Ersatzeinlagen für Kontaktdaten, Mailadressen & Telefonnummern Extra schmal - passend für die Veloflex-Bücher 4152590 und 41507... Auch für alle gängigen anderen Telefonringbücher geeignet Im extra schmalen A5-Format mit 11,4 x 21 cm Seitenmaß Praktische 6-fach Universal-Lochung Merkmale: Format: A5 Ausführung: Adressen3,89 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Wie kann ich mein Unternehmen in das örtliche Telefonbuch eintragen lassen? Wo finde ich Informationen über Telefonnummern und Adressen im Telefonbuch?
1. Um Ihr Unternehmen in das örtliche Telefonbuch einzutragen, kontaktieren Sie den Verlag des Telefonbuchs und fragen nach den Eintragungsmöglichkeiten. 2. Informationen über Telefonnummern und Adressen im Telefonbuch finden Sie im Internet auf der Website des Verlags oder durch einen Anruf beim Kundenservice. 3. Stellen Sie sicher, dass alle relevanten Informationen zu Ihrem Unternehmen korrekt und aktuell sind, um potenzielle Kunden zu erreichen. **
-
Weiß die Auskunft mehr als das Telefonbuch?
Die Auskunft kann in der Regel mehr Informationen liefern als das Telefonbuch, da sie Zugriff auf eine größere Datenbank hat. Sie kann beispielsweise auch Handynummern oder Adressen von Privatpersonen liefern, die im Telefonbuch nicht verzeichnet sind. Allerdings kann es auch vorkommen, dass nicht alle Informationen in der Auskunft verfügbar sind, da nicht alle Personen dort registriert sind. **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herlitz Telefonbuch 10791010, A6, Register A - Z, schwarzMerkmale: Format: A6 Material Einband: Kunstleder weitere Produktinformationen: Farbe: schwarz Register: A-Z Maße: 11 x 15 cm (BxH) sonstiges: Einband mit Schlaufe für Stift, Gummiband zum Verschluss, innen mit Falttasche, holzfreies, cremefarbenes Papier, 120 Seiten9,22 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Herlitz Telefonbuch 22376, A5, Register A - Z, schwarzMerkmale: Format: A5 Material Einband: Kunststoff weitere Produktinformationen: Farbe: schwarz, mit farbiger Prägung Register: A-Z Maße: 15 x 21 cm (BxH) sonstiges: Einband wattiert, 96 Seiten9,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
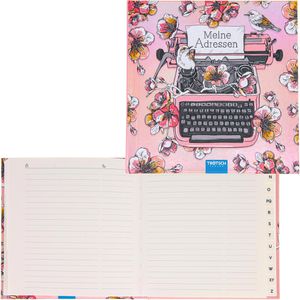
Trötsch Telefonbuch 20069N Schreibmaschine 15x15cm, Register A - Z, rosaTelefon- & Adressbuch im quadratischen Format mit Register A - Z Hardcover-Einband mit farbenfrohem Schreibmaschinen-Design Irisierend - schillert in Regenbogenfarben Mit 144 Seiten - 3 Seiten je Buchstabe, PQ und XY zusammengefasst Mit cremeweißem, liniertem Papier Merkmale: Format: 15 x 15 cm Material Einband: Hartpappe weitere Produktinformationen: Farbe: rosa Register: A-Z Maße: (BxH) 15 x 15 cm9,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Kennt die Auskunft Nummern, die nicht im Telefonbuch stehen?
Die Auskunft kennt in der Regel keine Nummern, die nicht im Telefonbuch stehen. Ihre Aufgabe besteht darin, Informationen über Telefonnummern bereitzustellen, die im Telefonbuch verzeichnet sind. Wenn eine Nummer nicht im Telefonbuch steht, kann die Auskunft möglicherweise keine Informationen dazu liefern. **
-
Wie kann ich meine Kontaktdaten im Telefonbuch aktualisieren lassen?
Du kannst deine Kontaktdaten im Telefonbuch aktualisieren lassen, indem du deinen Telefonanbieter kontaktierst und die Änderungen mitteilst. Alternativ kannst du auch online auf der Webseite des Telefonanbieters deine Daten aktualisieren. Stelle sicher, dass du alle relevanten Informationen wie Name, Adresse und Telefonnummer korrekt angibst. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.